Opzioni di sistema di pagamento per le macchine di Vending della cassa del telefono
La selezione del sistema di pagamento influisce direttamente sul tasso di conversione, sull'affidabilità delle transazioni, sulla convenienza del cliente, sulla conformità e sulla redditività a lungo termine di un distributore automatico di cassa. Per i proprietari di progetti, la migliore configurazione è raramente il lettore di pagamento più economico; è l'architettura di pagamento che corrisponde al comportamento del cliente, alle normative locali, alle condizioni di connettività, ai requisiti di rimborso e all'ambiente commerciale. Le opzioni comuni includono l'accettazione di chip EMV e carte contactless, portafogli mobili, pagamenti QR-code, moduli in contanti, conti memorizzati-valore e gateway di pagamento ibridi. Un fornitore affidabile dovrebbe integrare questi metodi con il controllo dell'inventario, il monitoraggio remoto, la consegna di ricevute, i prezzi promozionali e i record di transazioni sicuri in modo che un caso personalizzato distributore automatico del telefono può operare con un minimo intervento del personale.
Architettura di pagamento senza contanti per il vendita al dettaglio di telefono automatizzato
Accettazione della carta per una vasta copertura dei clienti
Le schede di chip EMV e le carte bancarie senza contatto rimangono importanti quando i acquirenti si aspettano un'accettazione convenzionale del pagamento. Un lettore di schede dovrebbe sostenere i progetti relativi al mercato target, come le reti di debito localmente dominanti, i marchi di carte internazionali e le transazioni di tip-to-pay NFC. Il proprietario del progetto ha anche bisogno di identificare l'acquisto di banca, fornitore di servizi di pagamento, valuta di regolamento, processo di chargeback e requisiti di bordo del commerciante.
Tuttavia, il terminale di pagamento deve essere certificato per l'uso incustodito e configurato per l'ambiente di acquisizione locale. Gli acquirenti dovrebbero richiedere la documentazione relativa a firmware, crittografia, protezione antimanomissione, comportamento offline, inversione di transazioni e procedure di aggiornamento software. Quadro di pagamento contactless EMVCo fornisce un riferimento autorevole per comprendere l'interoperabilità senza contatto e le aspettative di sicurezza.
Portafogli mobili e transazioni QR-code
I portafogli mobili sono spesso l'opzione più conveniente per i consumatori più giovani, i viaggiatori internazionali e gli acquirenti nei mercati digitalmente maturi. I portafogli NFC permettono al cliente di toccare uno smartphone o indossabile sul lettore di pagamento, mentre i pagamenti QR tipicamente richiedono al cliente di scansionare un codice o presentare un codice generato dal portafoglio. L'accettazione del QR può ridurre i costi hardware, ma il viaggio dell'utente dipende fortemente dalla velocità della rete, dalla compatibilità delle app, dalla chiarezza della lingua e dalla disponibilità del fornitore di pagamento nel paese del cliente.
Un codice statico può identificare il commerciante, ma richiede una conferma dell'ordine supplementare, mentre un codice dinamico può essere collegato a una specifica sessione di prodotto, prezzo e transazione. Le sessioni di pagamento dinamiche generalmente forniscono una migliore riconciliazione per un distributore self-service perché l'importo dell'ordine e lo stato della transazione possono essere collegati a un evento della macchina. L'interfaccia deve mostrare chiaramente la conferma di pagamento di successo e non deve rilasciare un prodotto personalizzato fino a quando il gateway non ha restituito uno stato approvato.
Perché il pagamento ibrido è di solito la scelta commerciale più sicura
Una configurazione ibrida combina due o più metodi di pagamento, carte in genere contactless, portafogli mobili e pagamenti QR.Questo approccio protegge l'investimento dalle differenze nella demografia dei clienti e nelle preferenze di pagamento regionali. Un centro commerciale può ricevere consumatori nazionali orientati alla carta, mentre un'attrazione aeroportuale o turistica può avere una maggiore percentuale di utenti internazionali del portafoglio. Un'installazione del campus può richiedere pagamenti QR collegati a una piattaforma finanziaria locale.
Se un fornitore di portafogli prova un'interruzione, un altro metodo accettato può rimanere disponibile. Il sistema di controllo dovrebbe mostrare la disponibilità di pagamento in tempo reale e impedire all'interfaccia di offrire un metodo temporaneamente offline. Gli acquirenti devono anche confermare se ogni canale di pagamento ha rapporti di regolamento separati, regole di rimborso, spese di servizio e contatti di supporto tecnico.
Come confrontare i metodi di pagamento prima dell'acquisto
Criteri commerciali e operativi
I criteri importanti includono la velocità di approvazione, la familiarità dei clienti, il supporto delle carte straniere, il valore medio delle transazioni, la complessità del rimborso, la tempistica di regolamento, la copertura del servizio, e il costo di sostituire o aggiornare l'hardware di pagamento. Il sistema di pagamento deve anche comunicare correttamente con il meccanismo di erogazione, il modulo di stampa, il database degli ordini e la dashboard del cloud.
| Opzione di pagamento | Principali vantaggi | Limitazioni primarie | Località più adatte |
|---|---|---|---|
| Scheda senza contatto EMV | Esperienza veloce di tap-to-pay e accettazione di carte bancarie | Richiede l'acquisizione di installazione, certificazione e manutenzione dei terminali | Centri commerciali, aeroporti, hub di trasporto, punti vendita al dettaglio |
| Scheda Chip-and-PIN | Supporta i clienti che non utilizzano pagamenti contactless | Interazione più lunga e maggiore complessità meccanica | Mercati in cui l'inserimento del chip rimane comune |
| Portafoglio cellulare NFC | Comodo, familiare e adatto per gli utenti di smartphone | Dipende da dispositivi compatibili, portafogli e servizi di rete | Campus, vendita al dettaglio urbano, luoghi di intrattenimento |
| Pagamento dinamico QR | Distribuzione flessibile e forte supporto per portafogli locali | Richiede la scansione della fotocamera, l'accesso dell'app e le schermate di conferma chiare | Asia-Pacifico mercati, campus, reti di vendita al dettaglio locali |
| Accettazione dei contanti | Serve clienti senza carte bancarie o portafogli mobili | Richiede rifornimenti, raccolta di contanti, gestione dei cambiamenti e controlli antifurto | Luoghi pubblici selezionati e mercati orientati al denaro |
| Configurazione ibrida | Massimizza la copertura del cliente e riduce la dipendenza da un canale | Requisiti di integrazione, supporto e riconciliazione più elevati | Aree commerciali internazionali e ad alto traffico |
Sicurezza, privacy e controlli normativi
L'operatore, l'acquisizione di banca, gateway di pagamento, fornitore di hardware e software può ogni parte di controllo dell'ambiente di transazione. Gli acquirenti devono chiedere quali parti memorizza i dati di pagamento, se la macchina memorizza le informazioni sensibili della carta, come i gettoni sono gestiti e come i registri di accesso sono protetti.
Il standard PCI DSS Un'implementazione adeguatamente progettata dovrebbe ridurre al minimo l'importo dei dati della carta gestita dal responsabile del controllo vending e utilizzare il trattamento tokenizzato o hosted gateway ovunque pratico. I team di appalti dovrebbero anche rivedere le regole locali di protezione dei consumatori, gli obblighi di ricezione elettronica, i requisiti fiscali, le disposizioni di accessibilità e le leggi sulla conservazione dei dati.
Per la messaggistica elettronica delle transazioni, gli acquirenti possono incontrare ISO 8583, uno standard ampiamente utilizzato per lo scambio di messaggi di transazione di carta tra l'acquisizione e l'emissione di sistemi. L'esatta implementazione dipende dal fornitore di pagamento, in modo che il fornitore dovrebbe documentare l'interfaccia reale piuttosto che rivendicare la conformità generica senza prove tecniche.
Connettività e recupero di guasti
La connettività affidabile è essenziale quando un prodotto personalizzato viene prodotto solo dopo l'autorizzazione di pagamento. La macchina può utilizzare Ethernet, Wi-Fi, 4G, 5G, o una combinazione di connessioni primarie e di backup. Un sondaggio del sito dovrebbe valutare la forza del segnale, l'accesso del router, le restrizioni del firewall, la larghezza di banda e la disponibilità di un alimentatore stabile.
Se il pagamento riesce ma la stampante si ferma, il sistema deve registrare l'ordine, visualizzare un messaggio di servizio chiaro e fornire un flusso di lavoro di rimborso o di adempimento. Se un cliente viene addebitato due volte, l'operatore ha bisogno di una funzione di ricerca di transazione basata sul numero di ordine, il tempo, l'identità terminale e il riferimento del gateway. Il monitoraggio del cloud dovrebbe identificare sessioni abbandonate, errori di pagamento, difetti della stampante, scarsità di carta e riavviamento ripetuto prima di diventare incidenti di impatto del reddito.
Kabuto Case Soluzioni di vendita al dettaglio di self-service-Ready
Hardware integrato e software per la personalizzazione al dettaglio
Kabuto Case, gestito da Informatica e Telefonia S.r.l., è stata fondata nel 2022 con la missione di aggiornare l'industria della vendita al dettaglio della custodia del telefono cellulare attraverso la tecnologia di self-service intelligente. Questo approccio integrato è prezioso quando un terminale di pagamento deve coordinarsi con la selezione del prodotto, l'upload delle immagini, la stampa UV, la verifica dell'ordine, l'erogazione e le operazioni remote.
Il nostro portafoglio principale comprende macchine per la stampa di cassa del telefono, soluzioni per distributori automatici di cassa del telefono personalizzato, configurazioni di macchine vending del caso del telefono fai da te, macchine per l'applicazione della protezione dello schermo, attrezzature per la stampa UV e altri sistemi di distributori automatici self-service. L'opzione corretta è selezionata in base alle abitudini di pagamento locali, alla disponibilità dei gateway, al traffico previsto e al livello richiesto di gestione remota.
Capacità di produzione e personalizzazione del progetto
I prodotti Kabuto Case sono entrati in più di 100 mercati globali e sono utilizzati nei centri commerciali, nei negozi, nei campus, nelle attrazioni turistiche, negli aeroporti e in altri ambienti ad alto traffico. Il nostro team comprende oltre 120 professionisti, supportati da un laboratorio di produzione di 17.000 metri quadrati, che supporta l'ingegneria dei prodotti, l'assemblaggio, il controllo della qualità, la gestione delle configurazioni, l'imballaggio e il coordinamento post-vendita.
Per i distributori e gli operatori multisito, l'hardware standardizzato con le configurazioni di pagamento specifiche del mercato può semplificare l'implementazione, preservando al contempo un'esperienza di marca coerente. Una revisione di progetto qualificata dovrebbe definire il paese di destinazione, il fornitore di pagamento, i materiali di prodotto, gli ordini giornalieri attesi, il modello di servizio e l'ambiente di installazione prima della selezione delle attrezzature finali.
Valore operativo per proprietari e distributori
Lo scopo commerciale della flessibilità di pagamento è quello di migliorare le transazioni completate riducendo la dipendenza dal lavoro in loco. Un cliente può selezionare un design, pagare attraverso un canale familiare e ricevere un accessorio personalizzato attraverso un flusso di lavoro guidato.
Kabuto Case enfatizza l'innovazione sul campo e la verticalizzazione del business, il che significa che l'attrezzatura è sviluppata intorno a contesti reali di vendita al dettaglio piuttosto che intorno a specifiche hardware da solo.Per un centro commerciale, l'appeal visivo e il rapido throughput possono essere decisivi.Per un aeroporto, istruzioni multilingue e l'accettazione dei pagamenti internazionali può essere più importante. I nostri team di progettazione e assistenza possono contribuire ad allineare la configurazione di pagamento con il più ampio viaggio clienti.
Elenco di controllo per una distribuzione profitable
Domande da risolvere prima dell'ordine
Prima di approvare un sistema di pagamento, l'acquirente deve documentare la posizione di destinazione, il profilo del cliente, il prezzo di vendita medio, i metodi di pagamento utilizzati localmente, la disponibilità di internet, la valuta, il trattamento fiscale, i requisiti di ricevuta, la politica di rimborso e le ore di funzionamento pianificate.
- Confermare reti di carte supportate, portafogli, piattaforme QR, valute e conti di regolamento.
- Verificare le procedure di certificazione, crittografia, tokenizzazione e aggiornamento del software non assistiti.
- Provare i pagamenti di successo, i pagamenti rifiutati, i pagamenti duplicati, i rimborsi, i timeout e la perdita di rete.
- Definire la risposta quando il pagamento è approvato, ma la stampa, l'applicazione, o l'erogazione è interrotta.
- Richiedere consigli di parti di ricambio, accesso diagnostico remoto, portata di garanzia e tempi di risposta di servizio.
- Misurare l'intero viaggio del cliente dalla selezione del prodotto alla conferma del pagamento e alla raccolta.
Prova e lancio di accettazione
I test di accettazione della fabbrica dovrebbero includere ogni percorso di pagamento che sarà disponibile sul sito. Le transazioni di prova dovrebbero coprire diversi tipi di carte, dispositivi mobili, portafogli QR, punti di prezzo, ordini annullati, fondi insufficienti, sessioni scadute e downtime di gateway. Il record di accettazione dovrebbe collegare ogni risultato di transazione con l'ID ordine della macchina e lo stato di adempimento.
La messa in servizio on-site deve verificare la resistenza del segnale, la leggibilità dello schermo, il posizionamento del lettore di pagamento, l'accessibilità, l'illuminazione, il marchio, il caricamento del prodotto, la qualità di stampa e le istruzioni del cliente. La formazione del personale rimane necessaria anche per la vendita al dettaglio completamente automatizzata.
Rimborso di misura sugli investimenti
Le prestazioni di pagamento devono essere monitorate attraverso il tasso di autorizzazione, il tasso di ordine completo, il valore medio delle transazioni, la frequenza di rimborso, il costo delle transazioni, i tempi di fermo e i ricavi per metro quadrato. Questi indicatori rivelano se un problema di pagamento sta limitando le vendite o se la posizione stessa ha bisogno di una migliore merchandising e promozione.
Per un rollout internazionale, il più forte caso di affari di solito combina l'accettazione di pagamento affidabile con la personalizzazione differenziata, la produzione veloce, il contenuto dello schermo attraente e la manutenzione disciplinata. La selezione di un fornitore in grado di coordinare l'integrazione dei pagamenti, l'hardware di stampa, il software, la produzione e il supporto possono ridurre il rischio di implementazione e migliorare la scalabilità in più siti.
Domande frequenti
Quale metodo di pagamento è meglio per un distributore di cassa del telefono?
Una configurazione ibrida che combina carte contactless, portafogli mobili NFC e pagamenti QR localmente popolari è di solito l'opzione più flessibile. La scelta finale dovrebbe riflettere demografie dei clienti, disponibilità dei gateway, commissioni di transazione, connettività e regolamenti locali.
Può un distributore automatico di cassa del telefono personalizzato accettare carte internazionali?
Può accettare carte internazionali quando il terminale di pagamento selezionato e l'acquirente di supporto delle reti di carte pertinenti, valute, regole di autenticazione e accordi di insediamento.
I pagamenti QR sono adatti per la vendita al dettaglio incustodito?
I pagamenti QR possono essere adatti quando la macchina utilizza una sessione di transazione dinamica che collega l'importo del pagamento e lo stato dell'ordine al controller di vendita.
Cosa succede se un cliente paga ma il prodotto non viene prodotto?
Il sistema deve registrare il riferimento dell'ordine e del gateway, impedire la ricarica duplicata, visualizzare un messaggio di servizio e fornire un flusso di lavoro dell'operatore per l'adempimento o il rimborso.
Un terminale di pagamento ha bisogno di una speciale conformità alla sicurezza?
L'implementazione deve affrontare la sicurezza delle carte di pagamento, la tokenizzazione dei gateway, il controllo degli accessi, gli aggiornamenti del software e le normative locali applicabili. PCI DSS è un riferimento importante quando un'organizzazione memorizza, elabora o trasmette i dati della carta di pagamento, mentre il fornitore di pagamento determina i requisiti specifici di certificazione e integrazione.
Quali informazioni dovrebbero richiedere gli acquirenti da un fornitore?
Gli acquirenti dovrebbero richiedere metodi di pagamento supportati, acquisire la compatibilità, la documentazione del flusso di transazioni, le procedure di rimborso, i requisiti di connettività, i controlli di sicurezza, le funzioni di monitoraggio remoto, i termini di garanzia, il supporto delle parti di ricambio e le prove di test per il mercato previsto.
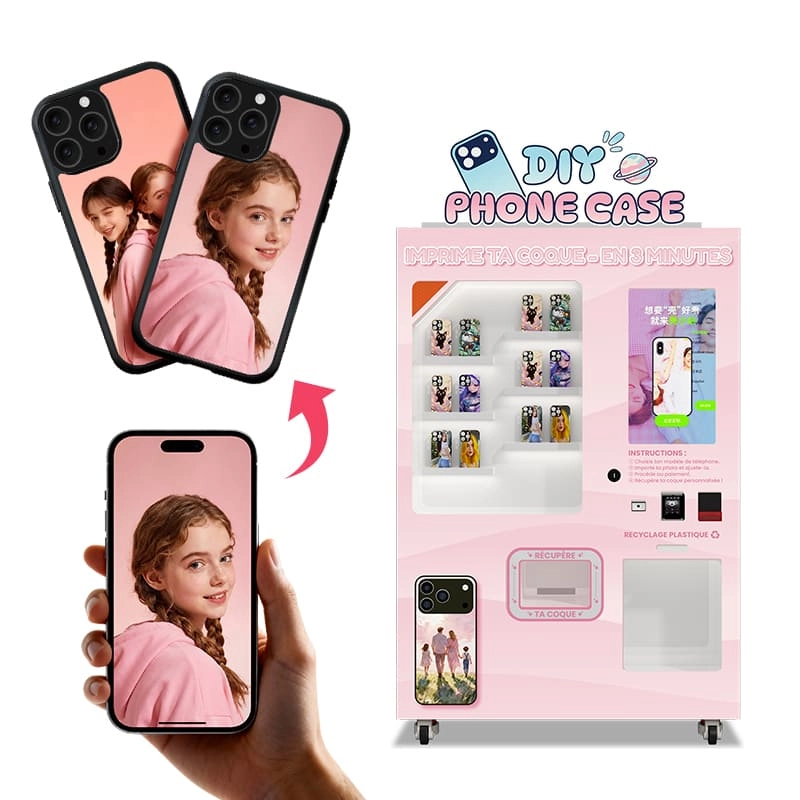
- Capitalizzare sul mercato high-margin smart retail con Kabuto Case’s Macchina per la stampa di cassa del telefono fai da te. Questo senza equipaggio chiosco della stampante UV commerciale fornisce un interattivo personalizzazione self-service esperienza, fornitura di coperture protettive personalizzate in soli 3 minuti. Dotato di un backend cloud intelligente per il monitoraggio remoto dell'inventario e l'integrazione dei pagamenti globali, è una soluzione di business automatizzata chiavi in mano per centri commerciali, campus e hub di transito ad alta velocità. stazione di stampa on-demand elimina i rischi di stock, massimizzando ROI. Contattaci per i prezzi all'ingrosso e lancia oggi il tuo progetto passivo di vendita al dettaglio di reddito!
- •Smart APP Remote Management
- • Stampa della cassa del telefono veloce 3-Minute
- •Self-Service Design & Pagamento
- • Stampa e dismissione automatica
- •Compatibilità del modello di telefono multiplo
- •24/7 Supporto post-vendita
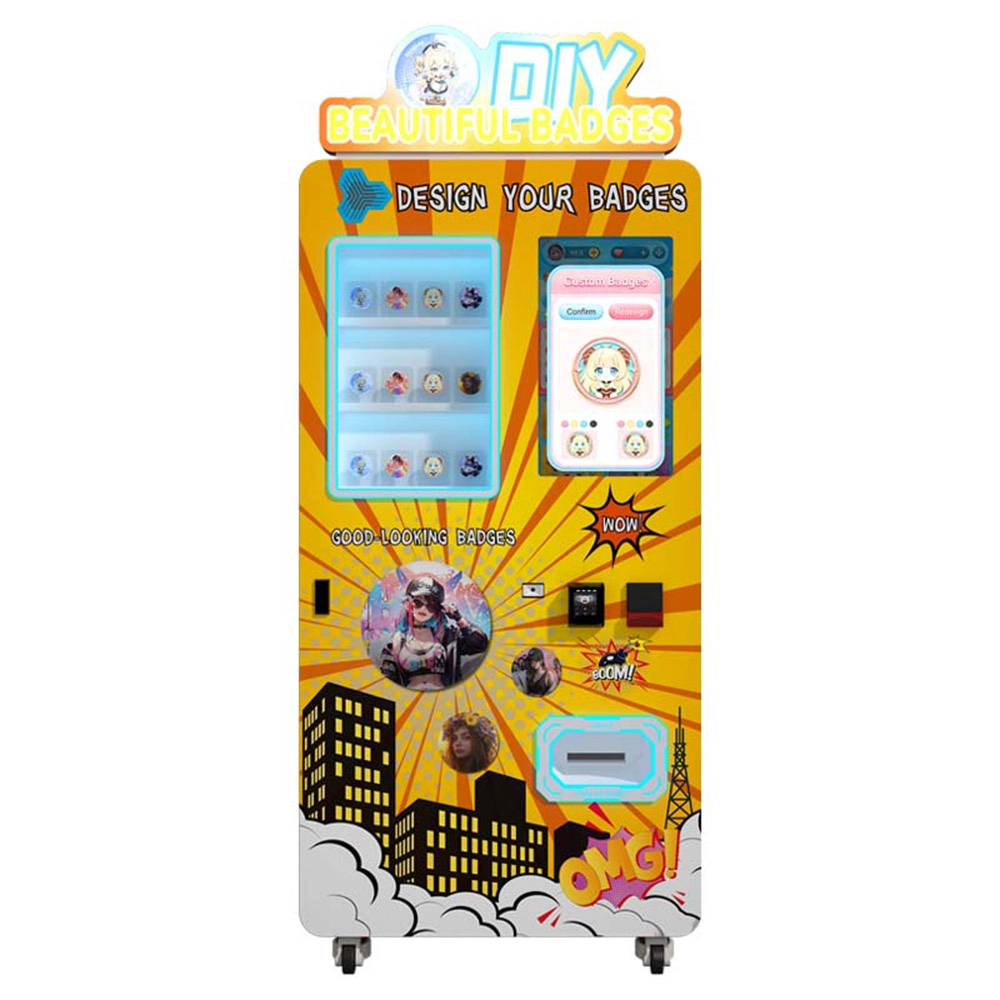
Ottimizza il tuo ROI nel mercato del retail intelligente con questo innovativo distributore di badge personalizzato, con touchscreen interattivo da 27 pollici, questo chiosco di stampa di badge fai-da-te senza pilota supporta pagamenti multi-paese (QR/card) per la distribuzione globale in centri commerciali e campus. auto-servizio personalizzato pinback badge e sfruttare il backend cloud intelligente per la gestione remota dell'inventario Come produttore leader, forniamo l'aspetto completo del distributore automatico e servizi di personalizzazione dell'interfaccia UI per adattarsi perfettamente al vostro marchio.
Capacità di personalizzazione del fornitore
⁇ Personalizzazione minore
Personalizzazione basata sul disegno
⁇ Personalizzazione basata sul campione
⁇ Personalizzazione completa
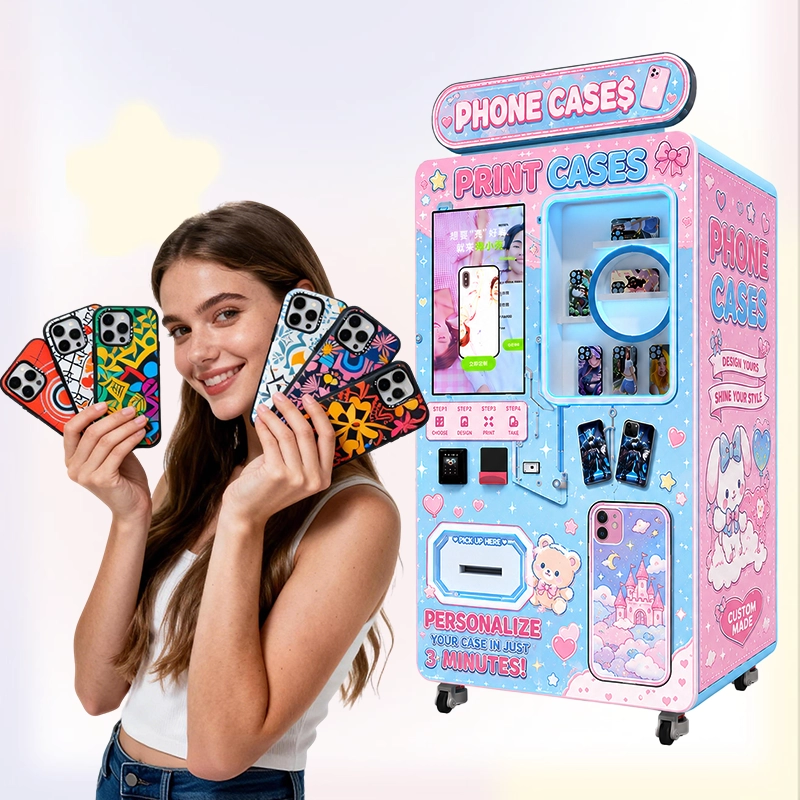
Rivoluziona la vendita al dettaglio personalizzata utilizzando la stampante Vending della cassa del telefono UV di Kabuto Case Business. Macchina di stampa della cassa del telefono cellulare 3D Progettato per ambienti ad alto traffico come campus e centri commerciali, presenta un robusto telaio in metallo, un touchscreen interattivo da 27 pollici, e un funzione autopulita. Alimentato da un backend cloud intelligente con in tempo reale monitoraggio remoto e flessibile integrazione multi-pagamento# Questo chiavi in mano # soluzione aziendale automatizzata massimizza l'efficienza operativa con zero requisiti di lavoro.
Capacità di personalizzazione del fornitore
⁇ Personalizzazione minore
Personalizzazione basata sul disegno
⁇ Personalizzazione basata sul campione
⁇ Personalizzazione completa
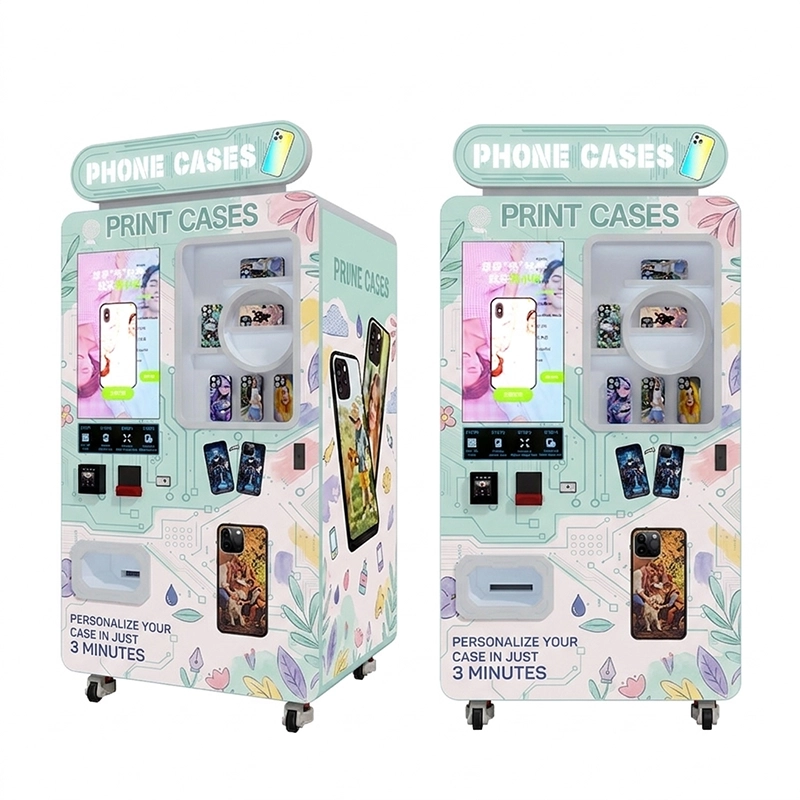
Rivoluziona la vendita al dettaglio personalizzata utilizzando la stampante Vending della cassa del telefono UV di Kabuto Case Business. Macchina di stampa della cassa del telefono cellulare 3D Progettato per ambienti ad alto traffico come campus e centri commerciali, presenta un robusto telaio in metallo, un touchscreen interattivo da 27 pollici, e un funzione autopulita. Alimentato da un backend cloud intelligente con in tempo reale monitoraggio remoto e flessibile integrazione multi-pagamento# Questo chiavi in mano # soluzione aziendale automatizzata massimizza l'efficienza operativa con zero requisiti di lavoro.
Capacità di personalizzazione del fornitore
⁇ Personalizzazione minore
Personalizzazione basata sul disegno
⁇ Personalizzazione basata sul campione
⁇ Personalizzazione completa
Contatti
Informatica e Telefonia S.r.l.
Via Alberto Tallone 84
00123 Roma (RM)
P.IVA 14721321009
Link utili
Facebook
Instagram Instagram
LinkedIn
YouTube
Tik Tok