Elenco di controllo del sistema di pagamento per le macchine di erogazione della cassa del telefono
- Come valutare l'infrastruttura di pagamento per la vendita al dettaglio della cassa del telefono personalizzata
- Controllo di sicurezza, conformità e rischio di transazione
- Elenco di controllo operativo per i pagamenti di self-service affidabili
- Come Kabuto Case Supporta i Riflessioni di Vending della Cassa del Telefono Scalabile
- Domande frequenti
Una configurazione di pagamento affidabile è il centro di controllo commerciale di un'operazione di vendita della cassa del telefono: deve accettare i metodi di pagamento che i clienti utilizzano già, autorizzare le transazioni rapidamente, proteggere le credenziali di pagamento, rimborsi di supporto, rimanere disponibili durante il traffico di punta, e fornire agli operatori i dati di regolamento accurati. Gli acquirenti che valutano un distributore di cassa del telefono personalizzato devono valutare il terminale di pagamento, la compatibilità del portafoglio mobile, l'accettazione di QR e card, l'integrazione del processore, la ridondanza della connettività, le responsabilità di PCI DSS, i requisiti di valuta e fiscale, il monitoraggio remoto, l'accessibilità e il supporto post-vendita prima di approvare una distribuzione. L'architettura di pagamento giusta riduce gli acquisti abbandonati, semplifica la riconciliazione, migliora la fiducia dei clienti e crea una base scalabile per il retail self-service nei centri commerciali, aeroporti, campus, attrazioni turistiche e altre posizioni ad alto traffico.
Come valutare l'infrastruttura di pagamento per la vendita al dettaglio della cassa del telefono personalizzata
Metodi di pagamento abbinati alla posizione e al profilo del cliente
Le preferenze di pagamento variano per paese, luogo, gruppo di età e contesto di acquisto. Una macchina posizionata in un aeroporto internazionale può avere bisogno di carte bancarie senza contatto, carte chip EMV, Apple Pay, Google Pay, portafogli mobili locali e istruzioni multilingue sullo schermo. Un'installazione del campus può generare una domanda più forte per i portafogli basati su QR e i pagamenti digitali collegati al conto, mentre un centro commerciale può richiedere l'accettazione di carte larghe e il checkout senza contatto senza soluzione di continuità.
Gli acquirenti devono richiedere una mappa di accettazione del pagamento prima di selezionare l'hardware. La mappa dovrebbe identificare schemi di carta supportati, marchi di portafoglio locali, standard QR, valute di transazione, valute di regolamento, valori minimi e massimi di transazione, requisiti di ribaltamento o di donazione, se pertinente, e se l'autorizzazione offline è consentita. L'accettazione dei contanti può apparire attraente in alcuni mercati, ma aggiunge la gestione delle volte, la convalida delle bollette, l'erogazione delle monete, l'esposizione dei furti e i costi di raccolta.Per un terminale di vendita della cassa del telefono personalizzato, il controllo digitale-primo è di solito più facile da conciliare e più compatibile con il funzionamento remoto.
Confermare la compatibilità hardware con il controller vending
Il dispositivo di pagamento deve comunicare in modo affidabile con il controllore della macchina vending, l'interfaccia di selezione del prodotto, la stampante, la serratura della porta e il software di gestione delle transazioni. I team di approvvigionamento devono confermare il protocollo di comunicazione, i requisiti di potenza, le dimensioni di montaggio, l'intervallo di temperatura di funzionamento, la protezione di ingresso, l'interfaccia cellulare o Ethernet e il processo di aggiornamento del firmware. Un lettore di pagamento che lavora in un banco di vendita al dettaglio convenzionale non può essere adatto per una macchina non assistita esposta a vibrazioni, polvere, variazioni di temperatura e uso pubblico continuo.
La sequenza delle transazioni deve essere testata fin fine alla fine. Un flusso tipico comprende la selezione del prodotto o la progettazione, il calcolo dei prezzi, l'iniziazione del pagamento, l'autorizzazione, la stampa o il pagamento, la conferma del completamento e la generazione di ricevute. Il sistema deve definire ciò che accade quando l'autorizzazione riesce, ma la stampa non riesce, quando un cliente cancella dopo il pagamento, quando la rete si disconnette durante l'autorizzazione, o quando la macchina perde l'alimentazione dopo l'approvazione. La chiara gestione dello stato previene l'accusa duplicata e fornisce all'operatore la prova per i rimborsi o la gestione delle controversie.
Valuta la velocità di checkout e l'usabilità del cliente
Un'interfaccia adatta dovrebbe visualizzare il prezzo totale prima dell'autorizzazione, mostrare i loghi di pagamento accettati, fornire chiari suggerimenti, sostenere grandi obiettivi di contatto, e restituire la macchina a uno stato disponibile dopo un tentativo senza successo. I lettori contactless dovrebbero essere posizionati dove i clienti possono toccare naturalmente senza ostacolare lo schermo o l'area di caricamento del prodotto.
I test di usabilità dovrebbero includere utenti di prima volta, visitatori internazionali, clienti che indossano guanti, utenti con mobilità limitata, e clienti che hanno bisogno di correggere un modello di telefono o la scelta di design. Se un distributore automatico di cassa del telefono fai da te permette ai clienti di caricare un'immagine o creare un design, la schermata di pagamento deve distinguere chiaramente l'approvazione del design, lo stato di produzione e la conferma di acquisto finale in modo che i clienti capiscano quando l'ordine diventa non-cancellabile.
Controllo di sicurezza, conformità e rischio di transazione
Ridurre l'esposizione ai dati della carta di pagamento
La sicurezza di pagamento dovrebbe essere progettata per la minimizzazione dei dati. L'operatore venditore dovrebbe evitare di memorizzare i numeri di carta piena, i dati di autenticazione sensibili o le informazioni personali non necessarie sulla macchina. Le transazioni tokenizzate consentono al fornitore di pagamento di conservare le credenziali sensibili mentre la macchina riceve un risultato di riferimento o approvazione delle transazioni. Gli acquirenti devono chiarire quale parte è responsabile per la portata PCI DSS, la certificazione del dispositivo, l'iniezione chiave, la crittografia, la tokenizzazione e la gestione della vulnerabilità.
Il Consiglio degli standard di sicurezza PCI fornisce il quadro centrale PCI DSS per le organizzazioni che memorizzano, elaborano o trasmettono i dati del conto di pagamento. I documenti di acquisto devono richiedere una dichiarazione di conformità corrente dal fornitore del servizio di pagamento e identificare l'esatto modello di terminale certificato. Un'affermazione generica che un fornitore è "segretario" non è sufficiente; gli acquirenti hanno bisogno di responsabilità documentate, validità del certificato, controlli della versione del software e un processo di escalation incidente.
Utilizzare la tecnologia di accettazione senza contatto certificata e carta
Per le transazioni card-presenti, il chip EMV e l'accettazione contactless possono ridurre alcune forme di frode contraffatta rispetto all'accettazione magnetica-stripe-only. Specifiche di pagamento contactless EMVCo Gli acquirenti devono ancora confermare i requisiti locali di acquisizione, perché la certificazione, i kernel approvati, i parametri di acquisizione e i sistemi supportati differiscono dal mercato.
La comunicazione sul campo dovrebbe essere implementata con un lettore approvato e un'applicazione di pagamento progettata per un uso non assistito. Forum NFC spiega la tecnologia wireless a breve raggio, ma la capacità NFC da sola non garantisce l'accettazione della carta bancaria. Il terminale, l'applicazione di pagamento, l'acquirente e l'ecosistema del portafoglio devono lavorare insieme. Un fornitore dovrebbe fornire una lista di compatibilità scritta piuttosto che affidarsi alla dichiarazione generale che il lettore supporta NFC.
Controllo dei rimborsi, delle controversie e delle attività sospette
Gli operatori devono sapere se i rimborsi sono avviati da un dashboard cloud, attraverso il processore di pagamento, o dal servizio clienti. Il processo deve registrare l'ID della transazione originale, l'importo del rimborso, il codice ragione, l'identità dell'operatore e lo stato di completamento. I rimborsi parziali possono essere utili quando un cliente riceve l'accessorio sbagliato ma conserva un altro elemento, mentre i rimborsi completi possono essere necessari quando la stampante o il distributore non riescono.
I controlli sui rischi dovrebbero includere il monitoraggio della velocità di transazione, gli avvisi ripetuti di errore di autorizzazione, il rilevamento insolito del valore dei biglietti, le notifiche delle manomissioni e le autorizzazioni di ruolo amministrativo. Se vengono raccolte le immagini dei clienti, le informazioni sul modello di telefono, gli indirizzi e-mail o le ricevute digitali, il progetto dovrebbe anche soddisfare i requisiti di privacy applicabili, i periodi di conservazione, i controlli di accesso e le richieste di cancellazione. Regolamento generale sulla protezione dei dati dove il trattamento dei dati personali rientra nel suo ambito di applicazione.
Elenco di controllo operativo per i pagamenti di self-service affidabili
Costruire la connettività e il recupero offline nelle specifiche
La comunicazione cellulare può semplificare la distribuzione in luoghi temporanei o distribuiti, mentre Ethernet può fornire prestazioni prevedibili in una rete gestita commerciale. Le opzioni Dual-SIM o Network-failover possono migliorare la resilienza in cui i tempi di inattività comportano un costo elevato di opportunità.
L'autorizzazione off-line può creare un'esposizione più elevata alle frodi e al chargeback, e non può essere supportata per ogni carta, portafoglio, categoria mercantile o valore delle transazioni. Il fornitore deve documentare limiti offline, parametri di rischio, comportamento di sincronizzazione, prevenzione dei duplicati e la risposta della macchina dopo una riconciliazione fallita. Se le transazioni offline non sono appropriate, il terminale dovrebbe fallire in modo sicuro e comunicare la ragione senza trapping un cliente in uno stato di pagamento incerto.
Collegare i pagamenti con inventario, produzione e reporting
Lo strato di pagamento dovrebbe fare più che approvare una tassa. Dovrebbe collegare l'ordine pagato con il modello di telefono selezionato, il modello di caso, la coda di stampa, il record di inventario e il rapporto di vendita. Un record di transazione dovrebbe includere idealmente ID macchina, posizione, timestamp, valuta, tassa, metodo di pagamento, stato dell'ordine, stato di rimborso e risultato di produzione.
Per i progetti multi-location, un dashboard cloud dovrebbe fornire accesso basato sul ruolo, report consolidati delle vendite, prestazioni a livello di macchina, riconciliazione degli insediamenti, avvisi a basso consumo e configurazione remota. Gli acquirenti dovrebbero chiedere se le API sono documentate, delimitate dal tasso, controllate dalla versione e incluse nell'accordo commerciale.
Confronta i metodi di pagamento con i requisiti di distribuzione
| Metodo di pagamento | Punti di forza operativi | Limitazioni chiave | Considerazione di distribuzione ottimale |
|---|---|---|---|
| Scheda di chip EMV | Ampia familiarità della carta bancaria e forte accettazione card-present | Richiede l'inserimento di interazione e hardware certificato | Mercati e luoghi con utilizzo di carte elevate o profili di clienti misti |
| Carta senza contatto o portafoglio | Controllo rapido e gestione fisica ridotta | Richiede supporto terminale, portafoglio, schema e acquisizione compatibili | Luoghi di alto rendimento in cui il tempo di checkout breve conta |
| Portafogli QR o mobile | Utile per gli ecosistemi di pagamento locali e l'acquisto guidato da smartphone | Dipende dall'adozione del portafoglio locale, dall'accesso alla rete e dalle istruzioni di scansione chiare | Campus, centri commerciali e regioni con forte penetrazione dei pagamenti QR |
| Contanti | Accessibile ai clienti senza carta bancaria o portafoglio | Richiede la raccolta, la gestione dei cambiamenti, i controlli antifurto e la manutenzione | Località in cui il denaro rimane commercialmente importante e la raccolta è pratica |
Le prestazioni di pagamento dipendono dall'acquirente, dalle normative nazionali, dalla qualità della rete, dalla certificazione dei terminali e dal comportamento del cliente. Il proprietario del progetto dovrebbe eseguire un test di accettazione specifico per la posizione prima di impegnarsi in un grande rollout.
Come Kabuto Case Supporta i Riflessioni di Vending della Cassa del Telefono Scalabile
Funzionalità integrate di hardware, software e produzione
Kabuto Case, gestito da Informatica e Telefonia S.r.l., è stata fondata nel 2022 con la missione di aggiornare l'industria della vendita al dettaglio della custodia del telefono cellulare attraverso la tecnologia di self-service intelligente. Il nostro approccio collega i terminali di vendita intelligenti con i flussi di lavoro commerciali pratici, aiutando gli acquirenti a valutare l'accettazione del pagamento insieme alla selezione del prodotto, personalizzazione, produzione, erogazione e gestione remota.
Il nostro portafoglio di prodotti comprende macchine per la stampa di cassa del telefono, distributori automatici di cassa del telefono personalizzato, distributori automatici di cassa del telefono fai da te, macchine per l'applicazione della protezione dello schermo, apparecchiature per la stampa UV e altre soluzioni di macchine automatiche per distributori automatici. Questa capacità più ampia è importante per i proprietari di progetti che vogliono un concetto di vendita al dettaglio coordinato piuttosto che apparecchiature scollegate da fornitori multipli. L'integrazione dei pagamenti può essere considerata insieme alla configurazione della stampante, al controllo dei materiali di consumo, alla progettazione dello schermo, al layout dell'armadio, all'interfaccia utente e alle procedure di servizio.
Progettato per ambienti commerciali internazionali e ad alto traffico
I prodotti Kabuto Case sono entrati in più di 100 mercati globali e sono utilizzati nei centri commerciali, nei negozi, nei campus, nelle attrazioni turistiche, negli aeroporti e in altri luoghi ad alto traffico. Questi ambienti richiedono più di un hardware attraente.
I nostri team di progettazione e progettazione possono aiutare gli acquirenti a definire i requisiti di pagamento specifici per il mercato, comprese le valute locali, la compatibilità del portafoglio, l'accettazione della carta, la connettività, le opzioni di lingua, la logica di ricezione e i flussi di lavoro di rimborso. Il supporto di pagamento rimane dipendente dal processore selezionato e dalle relazioni di acquisizione locali, in modo che la specifica finale dovrebbe identificare i partner di pagamento responsabili e le fasi di approvazione per ogni paese di destinazione.
Capacità di produzione e supporto per il ciclo di vita
Con un team professionale di oltre 120 membri e un laboratorio di produzione di 17.000 metri quadrati, Kabuto Case ha stabilito capacità di ricerca e sviluppo, produzione, controllo della qualità, personalizzazione e servizio post-vendita. Queste funzionalità supportano gli acquirenti che hanno bisogno di unità pilota, modifiche di cabinet di marca, configurazione del software, produzione batch, guida di installazione, formazione e coordinamento tecnico continuo.
Il nostro processo di produzione può essere allineato con un piano di distribuzione del compratore, se il progetto inizia con un'unità di prova o si espande in una rete di vendita al dettaglio distribuita. I controlli di qualità dovrebbero coprire il montaggio del lettore di pagamento, l'interfaccia di contatto, la comunicazione del controller, il funzionamento della stampante, la sicurezza della porta e del gabinetto, il recupero della rete, la gestione dello stato delle transazioni e l'uscita finale del cliente. Questo tipo di convalida pre-shipment riduce i problemi di messa in servizio evitabili in loco.
L’attenzione commerciale di Kabuto Case non si limita a ridurre i costi del lavoro. La Smart Retail dovrebbe anche rendere i prodotti personalizzati più facili da scoprire, da acquistare, da gestire e da coinvolgere maggiormente per i clienti. Un’architettura di pagamento ben specificata supporta tale obiettivo rendendo l’esperienza di checkout affidabile, fornendo agli operatori le informazioni necessarie per migliorare i prezzi, il posizionamento, l’inventario e la qualità del servizio.
Sequenza di approvvigionamento consigliata
Prima di firmare un ordine di acquisto, gli acquirenti devono documentare le posizioni di destinazione, il volume di transazione previsto, i metodi di pagamento accettati, le responsabilità del processore, la progettazione di rete, gli obblighi di protezione dei dati, l'autorità di rimborso, le esigenze di reporting e le aspettative di livello di servizio. Successivamente, il team del progetto dovrebbe convalidare un campione di lavoro in un ambiente rappresentativo e testare gli acquisti di successo, le autorizzazioni fallite, le cancellazioni, i rimborsi, le interruzioni di corrente, la perdita di rete, gli errori della stampante e gli avvisi remoti.
Il contratto finale dovrebbe specificare modelli hardware, ambito software, confini di integrazione dei pagamenti, responsabilità di certificazione, limiti di personalizzazione, parti di ricambio, termini di garanzia, tempi di risposta, formazione, aggiornamenti del firmware, procedure di sicurezza informatica e la proprietà dei dati delle transazioni.
Contatta Kabuto Case per rivedere i requisiti di integrazione dei pagamenti ed esplorare un distributore automatico personalizzato di cassa del telefono, distributore automatico di cassa del telefono fai da te, o una soluzione completa di vendita self-service per il mercato di destinazione.
Domande frequenti
Quali metodi di pagamento dovrebbero un supporto per macchine di vendita di casi telefonici?
La combinazione giusta dipende dal paese, dalla sede e dal profilo del cliente. Le opzioni comuni includono carte di chip EMV, carte bancarie senza contatto, portafogli mobili, pagamenti QR e, se necessario, l'accettazione del denaro.
Come possono gli operatori proteggere i dati di pagamento in un distributore automatico?
Gli operatori dovrebbero ridurre al minimo i dati di pagamento memorizzati, utilizzare transazioni tokenizzate, selezionare hardware di pagamento certificato, definire responsabilità PCI DSS, controllare l'accesso amministrativo, crittografare le comunicazioni e mantenere un processo documentato di risposta incidente.
Che cosa succede se il pagamento è approvato, ma la stampante caso del telefono non riesce?
Il sistema dovrebbe collegare lo stato di pagamento con lo stato di produzione, prevenire le spese duplicate, registrare l'ID della transazione e l'evento della macchina, attivare un avviso dell'operatore e sostenere un processo di rimborso completo o parziale chiaramente definito.
Il pagamento contactless è adatto per i luoghi di vendita di cassa del telefono ad alto traffico?
Il pagamento senza contatto può fornire un rapido checkout a base di rubinetto ed è adatto per molte posizioni ad alta produttività, a condizione che il terminale, l'applicazione di pagamento, schemi di carte, portafogli, acquirente e requisiti di certificazione locale siano compatibili.
Un caso di telefono distributore automatico supporta i pagamenti offline?
L'accettazione off-line dovrebbe essere abilitata solo dopo aver esaminato frodi, chargeback, sincronizzazione, duplicato-prevenzione e rischi per il limite di transazione. Molti progetti scelgono l'autorizzazione online sicura a meno che il fornitore di pagamento e il mercato supportino esplicitamente le transazioni offline controllate.
Cosa dovrebbero richiedere gli acquirenti da un fornitore di distributori automatici prima dell'implementazione?
Gli acquirenti devono richiedere i dettagli di compatibilità di pagamento, le informazioni terminali certificati, l'ambito di integrazione, i requisiti di connettività, le procedure di rimborso, le funzioni di segnalazione, le responsabilità della sicurezza informatica, i termini di garanzia, le politiche di aggiornamento del software, i record di prova e gli impegni di supporto post-vendita.
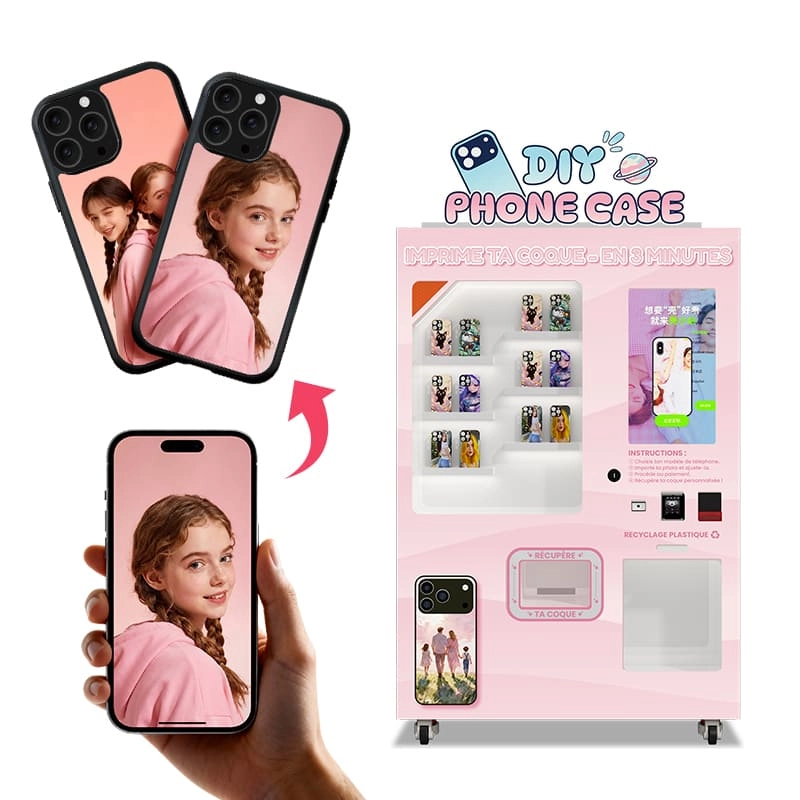
- Capitalizzare sul mercato high-margin smart retail con Kabuto Case’s Macchina per la stampa di cassa del telefono fai da te. Questo senza equipaggio chiosco della stampante UV commerciale fornisce un interattivo personalizzazione self-service esperienza, fornitura di coperture protettive personalizzate in soli 3 minuti. Dotato di un backend cloud intelligente per il monitoraggio remoto dell'inventario e l'integrazione dei pagamenti globali, è una soluzione di business automatizzata chiavi in mano per centri commerciali, campus e hub di transito ad alta velocità. stazione di stampa on-demand elimina i rischi di stock, massimizzando ROI. Contattaci per i prezzi all'ingrosso e lancia oggi il tuo progetto passivo di vendita al dettaglio di reddito!
- •Smart APP Remote Management
- • Stampa della cassa del telefono veloce 3-Minute
- •Self-Service Design & Pagamento
- • Stampa e dismissione automatica
- •Compatibilità del modello di telefono multiplo
- •24/7 Supporto post-vendita
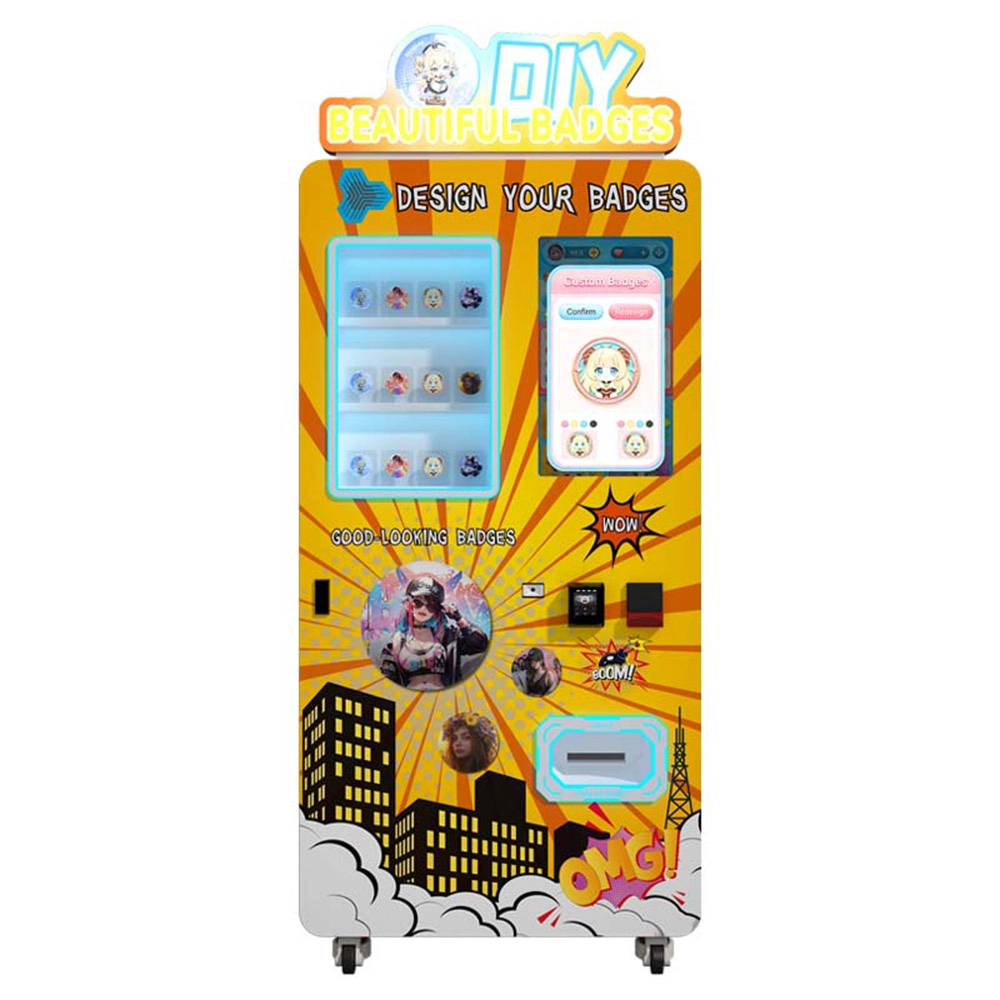
Ottimizza il tuo ROI nel mercato del retail intelligente con questo innovativo distributore di badge personalizzato, con touchscreen interattivo da 27 pollici, questo chiosco di stampa di badge fai-da-te senza pilota supporta pagamenti multi-paese (QR/card) per la distribuzione globale in centri commerciali e campus. auto-servizio personalizzato pinback badge e sfruttare il backend cloud intelligente per la gestione remota dell'inventario Come produttore leader, forniamo l'aspetto completo del distributore automatico e servizi di personalizzazione dell'interfaccia UI per adattarsi perfettamente al vostro marchio.
Capacità di personalizzazione del fornitore
⁇ Personalizzazione minore
Personalizzazione basata sul disegno
⁇ Personalizzazione basata sul campione
⁇ Personalizzazione completa
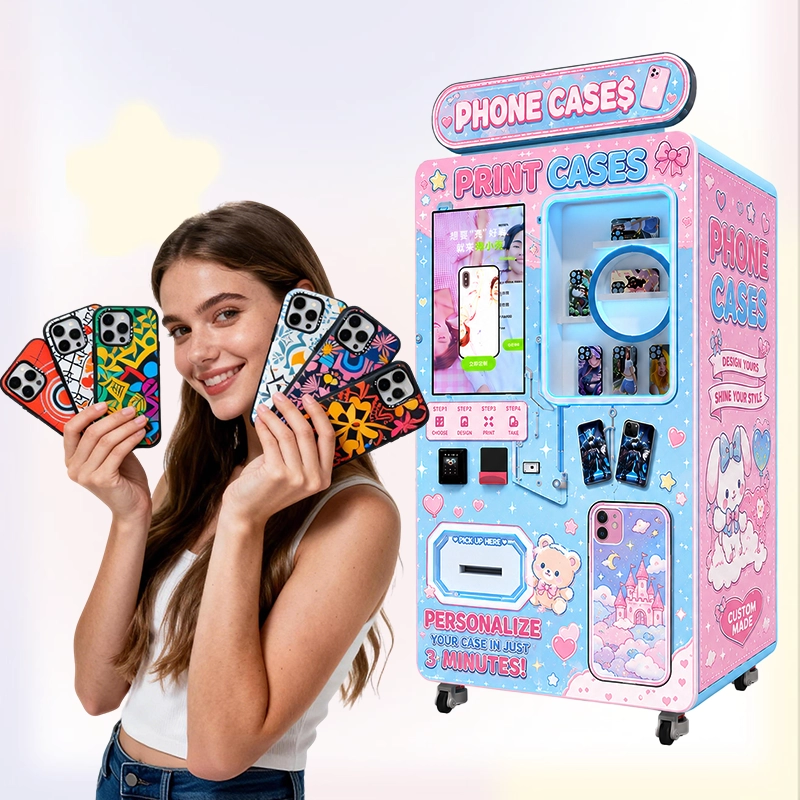
Rivoluziona la vendita al dettaglio personalizzata utilizzando la stampante Vending della cassa del telefono UV di Kabuto Case Business. Macchina di stampa della cassa del telefono cellulare 3D Progettato per ambienti ad alto traffico come campus e centri commerciali, presenta un robusto telaio in metallo, un touchscreen interattivo da 27 pollici, e un funzione autopulita. Alimentato da un backend cloud intelligente con in tempo reale monitoraggio remoto e flessibile integrazione multi-pagamento# Questo chiavi in mano # soluzione aziendale automatizzata massimizza l'efficienza operativa con zero requisiti di lavoro.
Capacità di personalizzazione del fornitore
⁇ Personalizzazione minore
Personalizzazione basata sul disegno
⁇ Personalizzazione basata sul campione
⁇ Personalizzazione completa
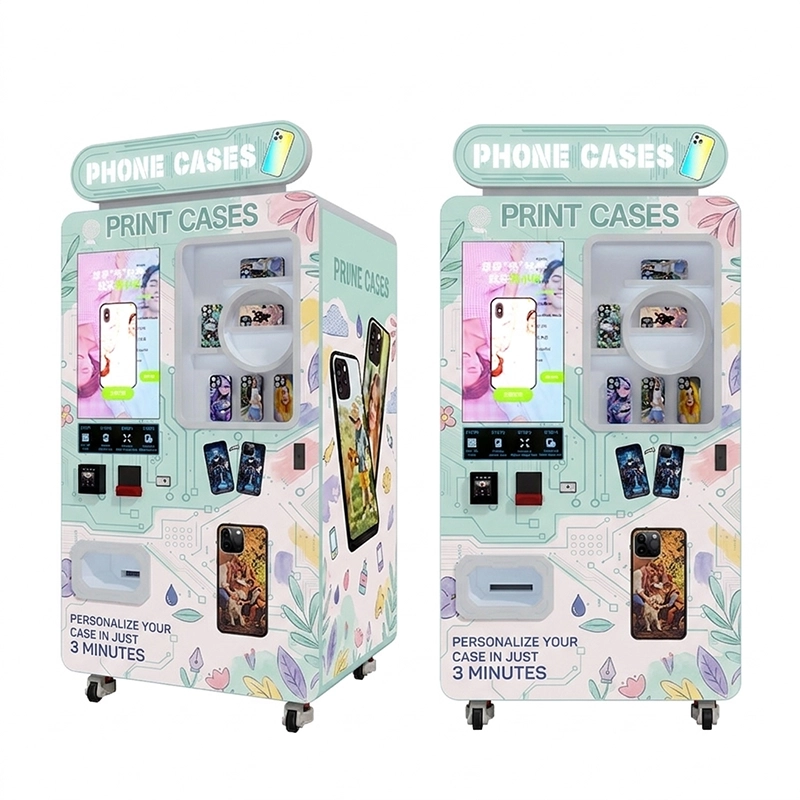
Rivoluziona la vendita al dettaglio personalizzata utilizzando la stampante Vending della cassa del telefono UV di Kabuto Case Business. Macchina di stampa della cassa del telefono cellulare 3D Progettato per ambienti ad alto traffico come campus e centri commerciali, presenta un robusto telaio in metallo, un touchscreen interattivo da 27 pollici, e un funzione autopulita. Alimentato da un backend cloud intelligente con in tempo reale monitoraggio remoto e flessibile integrazione multi-pagamento# Questo chiavi in mano # soluzione aziendale automatizzata massimizza l'efficienza operativa con zero requisiti di lavoro.
Capacità di personalizzazione del fornitore
⁇ Personalizzazione minore
Personalizzazione basata sul disegno
⁇ Personalizzazione basata sul campione
⁇ Personalizzazione completa
Contatti
Informatica e Telefonia S.r.l.
Via Alberto Tallone 84
00123 Roma (RM)
P.IVA 14721321009
Link utili
Facebook
Instagram Instagram
LinkedIn
YouTube
Tik Tok